
 Contact
 Hoe winkelen bij ons werkt

Bezorging
Winkelgids
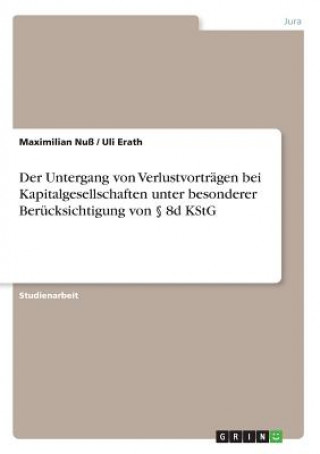
Der Untergang von Verlustvorträgen bei Kapitalgesellschaften unter besonderer Berücksichtigung von 8d KStG
 Duits
 39 b
Tot 30 dagen retourrecht
Klanten kochten ook

 /
 Paperback
 15.18
€



 /
Paperback
18.79
€
 /
Paperback
25.53
€



 /
Gebonden
28.04
€







Studienarbeit aus dem Jahr 2018 im Fachbereich Jura - Steuerrecht, Note: 1,3, Hochschule Aalen, Sprache: Deutsch, Abstract: Der Untergang von Verlustvorträgen bei Kapitalgesellschaften wird durch den 8c KStG geregelt. Dieser wurde durch das UntStRefG 2008 vom 14.8.2007 mit erstmaliger Gültigkeit für den VZ 2008 und die Beteiligungserwerbe nach dem 31.12.2007 eingeführt. Er löste die damalige Reglung zum "Mantelkauf" des 8c Abs. 4 KStG a.F. ab. Zu Beginn sollte der 8c KStG ausschließlich aus 3 Sätzen bestehen, wurde jedoch bereits im Gesetzgebungsverfahren um den jetzigen 8c Abs. 1 Satz 3 KStG erweitert. Bereits durch das Gesetz zur Förderung von Wagniskapitalbeteiligungen vom 12.8.2008 kam es zur Ersten von zahlreichen Anpassungen der bis heute umstrittenen Regelung, die mit dem Gesetz zur Weiterentwicklung der Verlustverrechnung bei Körperschaften vom 20.12.2016 und der damit verbundenen Einführung des 8d KStG zu dem aktuellen Stand dieser Vorschrift führen. Weitere Brisanz erhält die Regelung im Hinblick auf die, mit vom BVerfG durch Beschluss vom 29.3.2017 bestätigte, Verfassungswidrigkeit des 8c Abs. 1 Satz 1 KStG und die Vorlage des FG Hamburg an das BVerfG bezüglich der Überprüfung der Verfassungsmäßigkeit des 8c Abs. 1 Satz 2 KStG. In dieser Arbeit soll daher die aktuelle Rechtslage des 8c Abs. 1 KStG, insbesondere im Zusammenhang mit dem BMF Schreiben vom 28.11.2017, aufgezeigt, sowie die Lösung des Gesetzgebers durch den neuen 8d KStG beleuchtet werden.


Informatie over het boek
Duits

Geef dit boek vandaag nog cadeau
Dat gaat heel eenvoudig
1 Voeg het boek toe aan je winkelwagentje en selecteer Als cadeau bezorgen 2 Je krijgt van ons per omgaand een voucher 3 Het boek wordt bezorgd op het adres van de ontvangerDit vind je misschien ook interessant


 /
 Adobe ePub DRM
12.56
€




 /
Paperback
71.77
€

Hoi! Ik ben Libroamiko, je boekadviseur.
Hoe kan ik je helpen?