
 Contact
 Hoe winkelen bij ons werkt

Bezorging
Winkelgids
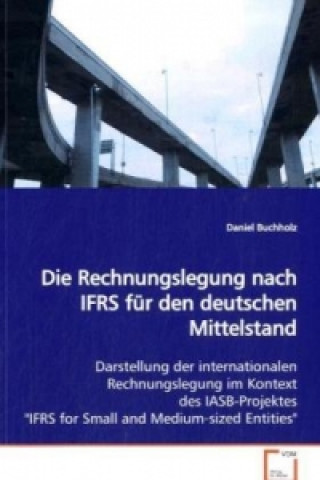
Die Rechnungslegung nach IFRS für den deutschen Mittelstand
Darstellung der internationalen Rechnungslegung im Kontext des IASB-Projektes "IFRS for Small and Medium-sized Entities"
 Duits
 175 b
Tot 30 dagen retourrecht
Klanten kochten ook


 /
 Gebonden (harde band)
 32.36
€
 /
Gebonden (paperback)
14.66
€


 /
Gebonden (paperback)
28.13
€
 /
Gebonden (paperback)
16.37
€




Mit der Veröffentlichung eines Standardentwurfes §über die Anwendung der IFRS für kleine und §mittelgroße Unternehmen hat das IASB eine Diskussion §über die Zukunft der Rechnungslegung nicht §kapitalmarktorientierter Unternehmen ausgelöst. Der §Erlass der IAS-Verordnung und die Einführung des § §315a HGB unterstreichen die grundsätzliche Haltung §der verschiedenen Gremien für die Harmonisierung der §internationalen Rechnungslegung. Damit wurde der §Handlungsbedarf zur Schaffung von Erleichterungen §bei der Rechnungslegung für KMU erkannt. Das §vorliegende Buch greift das aktuelle, in der §Fachwelt vielfach diskutierte Projekt des IASB auf §und stellt die unterschiedlichen Meinungen unter §Berücksichtigung aller wesentlichen Merkmale über §den geplanten Standard "IFRS für KMU" gegenüber. Es §soll damit eine Diskussionsgrundlage geschaffen §werden, welche die in der Fachwelt genannten Aspekte §aufzeigt. Weiterhin soll auch in der §Grundsatzfrage Hilfestellung gegeben werden, ob die §Einbeziehung der kleinen und mittelgroßen §Unternehmen in die globale Umwelt der §internationalen Rechnungslegung sinnvoll und §durchsetzbar ist.


Informatie over het boek
Duits

Geef dit boek vandaag nog cadeau
Dat gaat heel eenvoudig
1 Voeg het boek toe aan je winkelwagentje en selecteer Als cadeau bezorgen 2 Je krijgt van ons per omgaand een voucher 3 Het boek wordt bezorgd op het adres van de ontvangerDit vind je misschien ook interessant


 /
Gebonden (paperback)
26.73
€


 /
Gebonden (paperback)
30.65
€


 /
Gebonden (paperback)
18.28
€
 /
Gebonden (paperback)
58.39
€
 /
Gebonden (paperback)
87.14
€

Hoi! Ik ben Libroamiko, je boekadviseur.
Hoe kan ik je helpen?