
 Contact
 Hoe winkelen bij ons werkt

Bezorging
Winkelgids
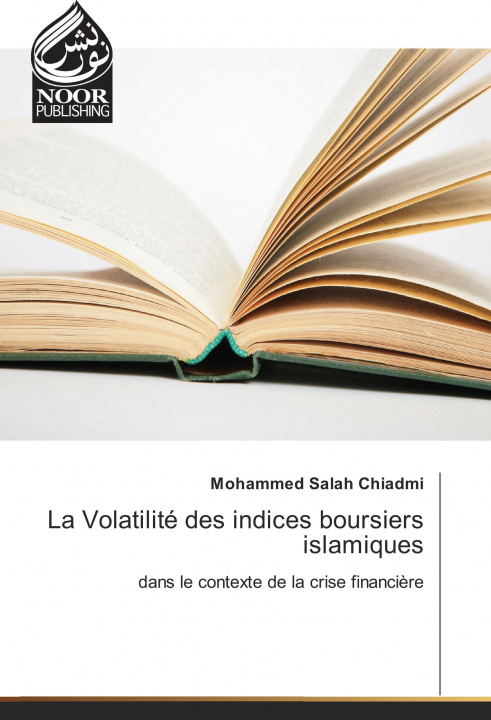
La Volatilité des indices boursiers islamiques
 Frans
 140 b
Tot 30 dagen retourrecht
Klanten kochten ook

 /
 Gebonden (paperback)
 15.47
€


 /
Gebonden (harde band)
7.53
€


 /
Gebonden (paperback)
31.85
€


 /
Gebonden (paperback)
18.58
€
 /
Gebonden (paperback)
24.92
€
 /
Gebonden (paperback)
33.36
€


 /
Gebonden (harde band)
29.64
€


Notre livre a pour objectif principal d'appréhender le comportement économétrique de la volatilité des indices boursiers islamiques. Nous avons prouvé, dans une analyse préliminaire, que les indices boursiers islamiques capturent les męmes faits stylisés observés empiriquement dans les marchés financiers conventionnels. L'accumulation de la volatilité, la mémoire longue, l'asymétrie de la volatilité par rapport aux rendements passés et l'invariance d'échelle sont les principaux faits stylisés analysés dans notre thčse. Nous avons modélisé la volatilité des indices boursiers islamiques ŕ travers les modčles ŕ volatilité conditionnelle hétéroscédastique (GARCH, EGARCH et FIGARCH.Nous avons également mis en évidence le caractčre mutli-fractal des indices islamiques. La multi-fractalité met en évidence les propriétés d'échelle reflétant la récurrence de certains phénomčnes ŕ différentes échelles d'observation. Cette nouvelle approche ouvre de nouvelles voies en modélisation mathématique, qui permettra ŕ la finance islamique d'éviter les dérives de la modélisation classique et ses imperfections prévisionnelles.La contagion financičre a été également traitée dans le dernier chapitre.


Informatie over het boek
Frans
Categorieën

Geef dit boek vandaag nog cadeau
Dat gaat heel eenvoudig
1 Voeg het boek toe aan je winkelwagentje en selecteer Als cadeau bezorgen 2 Je krijgt van ons per omgaand een voucher 3 Het boek wordt bezorgd op het adres van de ontvangerDit vind je misschien ook interessant

 /
Gebonden (harde band)
31.45
€
 /
Gebonden (paperback)
39.89
€


 /
Gebonden (paperback)
29.54
€


 /
 Adobe ePub DRM
69.85
€


Hoi! Ik ben Libroamiko, je boekadviseur.
Hoe kan ik je helpen?